※当サイトはアフィリエイト広告を利用しています。
「車両保険、どうされますか?」
新車の商談で、私がお客様に必ず聞いていた質問です。そして、お客様から一番多く返ってきたのは「つけた方がいいの?」という逆質問でした。
9年間ディーラーで保険も扱ってきた立場から、先に正直な答えを言います。
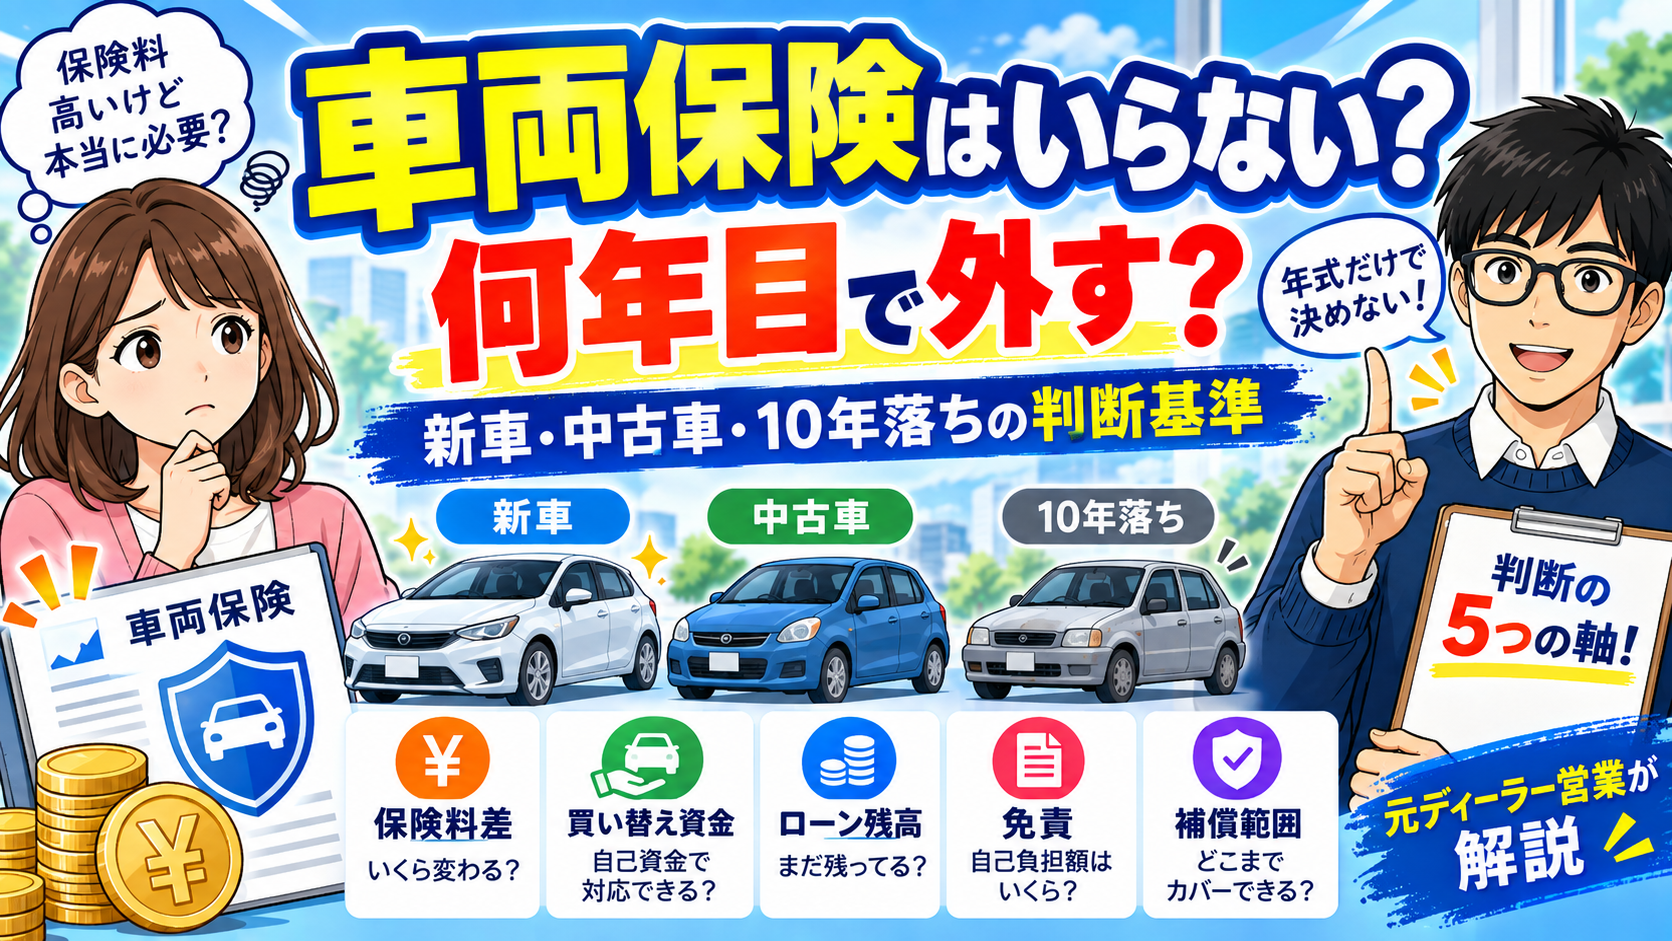
車両保険は「全員つけるべき」でも「古い車なら外すべき」でもありません。決め手は車の年式ではなく、「もし今の車が突然使えなくなったら、家計がどう困るか」です。
この記事では、車両保険の基本から、新車・中古車・10年落ちのケース別の考え方、保険料を抑えながら残す方法まで、現場で実際に案内していた判断基準をそのまま書きます。
車両保険って、保険料がすごく高くなるって聞いて迷っています…
たしかに保険料の差は大きいです。だからこそ「なんとなく」で決めず、判断の軸を持つことが大事なんです。順番に見ていきましょう。
結論|車両保険は「年式」ではなく「家計とリスク」で決める
原則① 新車〜数年は、車両保険を検討する優先度が高い
車両価値が高く、全損したときの家計への影響が大きいうえ、車両新価特約など新車向けの特約を付けられる場合があるためです。私がいた店でも、新車で車両保険をつける方の割合はかなり高かったです。
原則② 判断の軸は5つ。年式は、そのうちの1つの材料でしかない
車の時価・買い替え資金・保険料差・免責金額・補償範囲。この5つを並べて決めます(詳しくは後述)。
原則③ 「古いから外す」と年式だけで決めない
時価が下がった車でも、「急に買い替え資金を用意できない」「通勤に車が必須」なら、車両保険が家計を守る場面はあります。
そもそも車両保険とは?基本だけ押さえる
車両保険は、事故・盗難・自然災害など、契約で定められた偶然な事故によって自分の車に生じた損害を補償する保険です(相手への賠償は対人・対物、自分のケガは人身傷害が担当)。
ただし、経年劣化や通常の故障、消耗部品の交換などは原則として対象外です。「壊れたら何でも直せる保険」ではありません。
大きく2タイプあります。
- 一般型:補償範囲が広いタイプ。単独事故(電柱にぶつけた等)や当て逃げも対象になるのが一般的
- 補償範囲を限定するタイプ(エコノミー型などと呼ばれます):車対車の事故や盗難・台風などに絞って保険料を抑えるタイプ
| 事故・損害の例 | 広い補償タイプ(一般型) | 限定タイプ |
|---|---|---|
| 他車との衝突 | ○ | ○の場合が多い |
| 単独事故(電柱・ガードレール等) | ○ | 対象外の商品あり |
| 当て逃げ | ○ | 商品によって異なる |
| 盗難 | ○ | ○の場合が多い |
| 台風・洪水・高潮 | ○ | ○の場合が多い |
| 地震・噴火・津波 | 原則×(一部商品で全損時の一時金などを補償する特約あり) | 原則×(同左) |
※タイプの名称・対象範囲は保険会社・商品によって異なります。「限定型で単独事故が対象になるか」等は、必ず各社の商品説明・契約内容で確認してください。
知っておきたい境界線を2つ。台風・洪水などの水災は多くの車両保険で対象です(冠水被害の経験談が増えた近年、ここは重要です)。一方、地震・噴火・津波は通常の車両保険では対象外です。一部の保険会社には全損時に一定額の一時金を支払う特約などがありますが、通常の車両保険と同じ補償内容とは限りません。
台風・冠水と保険の関係はこちら 👉 台風・大雨で車が冠水・水没したら
判断の5つの軸
つける・外す・限定型にする。どれを選ぶかは、この5つを並べて決めてください。
軸① 設定できる車両保険金額——車両保険金額は自由に決められるわけではなく、同程度の車の市場販売価格相当額などを基準に、保険会社が提示する範囲内で設定するのが一般的です。年数の経過で市場価値が下がれば、設定できる車両保険金額も下がる傾向があります。ただし、実際に支払われる金額は、損害の程度・免責金額・契約内容などによって異なります。
軸② 全損したとき、買い替え資金をすぐ用意できるか——ここが最重要です。貯蓄で代わりの車をすぐ買えるなら、車両保険の必要性は下がります。用意できないなら、時価が低めの車でも保険が「移動手段を失わないための保険」として働きます。
軸③ 車両保険あり・なしの保険料差——見積もりで「あり」「なし」の両方を出してもらい、年間いくらの差かを具体的な数字で見てください。差額の大きさは車種・年齢・等級で全く違います。
軸④ 免責金額の設定——免責(自己負担額)を設定すると保険料は下がります。「小さな傷は自費で直す、大きな損害だけ保険」という設計は、保険料と安心の現実的な折衷案です。
軸⑤ 限定タイプでどの事故が対象になるか——保険料を抑えたいとき、「外す」の前に「限定型にする」という中間の選択肢があります。ただし対象範囲は商品ごとに違うので、自分が心配している事故(例:台風・飛び石・当て逃げ)が対象かを確認してから選んでください。
「外すか、つけるか」の2択じゃないんですね。
そうなんです。免責と限定型を組み合わせると、「保険料は抑えつつ、家計が本当に困る事態だけ守る」形が作れます。
まず「あり・なし」の差額だけ確認してもいい
ここまで読んで、「自分の車だと、車両保険を付けたらいくら変わるの?」と思った方は、先に見積もりを取っても構いません。車両保険の必要性は、年間の保険料差が分からないと最終判断できないからです。
今と同じ条件を基準に、車両保険を付けた場合・外した場合の保険料を確認してから、続きを判断材料として読んでください。
車検証・保険証券・運転免許証を手元に用意しておくと、入力がスムーズです。
無料の自動車保険一括見積もりサービス
車両保険は何年目で外す?年数だけの正解はない
「5年経ったら外す」「10年なら不要」といった目安を見かけますが、何年目で外すという一律の正解はありません。
同じ10年落ちでも、中古市場で100万円以上する車と30万円程度の車では、車両保険の意味がまったく違います。50万円をすぐ用意できる人と、車がなくなると翌日の通勤に困る人でも、答えは変わります。
年数は「見直すきっかけ」と考えてください。
- 新車〜数年:車両価値が高く、車両保険を検討する優先度が高い
- 5年前後:設定できる車両保険金額と保険料の差を一度確認する
- 10年前後:年数だけで外さず、車両保険金額・買い替え資金・年間保険料を再比較する
判断するのは年式ではなく、先ほどの5つの軸です。ここからは、時期ごとに何を見ればいいかをケース別に解説します。
ケース別|新車の場合
私がいた店では、新車で車両保険をつける方の割合はかなり高く、私自身も、条件を満たす場合には車両新価特約(大きな損害のとき、新車価格ベースで補償を受けられる特約)を積極的に案内していました。
理由はシンプルで、新車は「失うものが最も大きい時期」だからです。
そして、最近の車ならではの事情もあります。バンパーやミラーにセンサーやカメラが組み込まれているため、ちょっとぶつけただけでも修理費が予想外に高くなるケースを、現場で何度も見ました。
※車両新価特約の名称・付けられる条件・支払われる条件は保険会社や商品によって異なります。新車購入時に「この車はいつまで付けられるか」を確認しておくのがおすすめです。
ケース別|中古車の場合
中古車は「中古で買った」というだけでは判断できません。5年落ち前後は見直しやすい節目ですが、購入から何年経ったかではなく、現在設定できる車両保険金額と年間の保険料差で判断します。
このゾーンは「一律の正解がない」ゾーンです。だからこそ、軸③の保険料差を実際の数字で見ることから始めてください。
考え方の目安:
- 時価がまだ高め(人気車種・低走行)→ つける価値は十分ある
- 保険料差が大きく感じる → まず免責の設定や限定型で調整できないかを見る
- 「修理するより買い替える」と割り切れる貯蓄がある → 外す選択も合理的
なお、同じ年式でも、車種や市場価格によって設定できる車両保険金額には差があります。「5年落ちだから◯万円」と年数だけでは判断できません。
ケース別|10年落ち以上の場合
時価が下がりきった車に手厚い車両保険を掛け続けると、保険料に対して受け取れる最大額が小さくなり、費用対効果は悪化していきます。一度見直す価値があるのは確かです。
ただし、現場で「外して正解」と言い切れなかったのは、次のような方です。
- この車が使えなくなると通勤・生活が即座に困る
- 急な買い替え資金(数十万円〜)をすぐには用意できない
また、台風や冠水など自然災害のリスクも、判断材料の1つになります。
こうした場合は、限定タイプ+免責設定で保険料を抑えながら残す形も検討してください。繰り返しますが、「古いから外す」と年式だけで決めるのではなく、軸②(買い替え資金)とセットで判断してください。
なお、修理費が時価を超えるような大きな損害では、「修理して乗り続ける」より「売却・買い替え」が合理的になることもあります。その場合の考え方はこちらにまとめています。
車検・高額修理のタイミングで売るか迷ったらこちら 👉 車の売却完全ガイド
ローン・残クレが残っている人は「別枠」で考える
車両保険の必要性を考えるとき、年式以上に確認してほしいのがローン残高です。
大きな事故で車が全損になっても、ローンそのものが自動的になくなるわけではありません。私がディーラー時代に特に怖いと思っていたのが、「車はもう乗れないのに、ローンだけ残る」という状態です。
特に残価設定ローンや長期ローンで購入して残債が大きい時期は、「車の時価」だけでなく、ローン残高と車両保険金額の差も確認してください。急な買い替え資金に加えて、既存のローンまで払い続ける余裕がないなら、車両保険の優先度は高くなります。
※ローン契約や所有権留保の条件によって、全損時の精算方法などは異なります。
残価設定ローンの仕組みとリスクはこちら 👉 残価設定ローン(残クレ)のメリット・デメリット
車両保険に入っていても「使わない方が得」な事故がある
もう1つ、加入の判断とセットで知っておいてほしいことがあります。車両保険は、入っていても使うかどうかは別の判断だということです。
小さな修理なら、「保険で直せる=使うべき」とは限りません。車両保険を使うと、事故の内容によって等級が下がり(一般的な衝突事故などは3等級、盗難・台風・洪水など一部の事故は1等級)、事故有係数が適用される期間は保険料が割高になります。
使うか迷ったら、次の5つを比較してください。
- 修理費
- 免責金額(自己負担額)
- 保険を使ったあとの等級
- 事故有係数が適用される期間
- 翌年以降に増える保険料の総額
手順としては、事故に遭ったらまず保険会社へ事故報告をし、修理見積もりを取ります。そのうえで「今回保険を使った場合、翌年以降の保険料はいくら上がるか」を確認し、修理費・免責額と比較してから保険金を請求するか決めるのがおすすめです。
※等級の扱いは事故内容や契約によって異なるため、実際の扱いは契約先へ確認してください。
保険料を抑えながら車両保険を残す方法
「つけたいけど保険料が…」という方は、外す前にこの順で調整してみてください。
- 免責金額を設定する(例:1回目5万円など。小さな傷は自費と割り切る)
- 補償範囲を限定するタイプを検討する(対象範囲は要確認)
- 運転者範囲・年齢条件など、車両保険以外の部分を整理する
- 同じ条件で複数社を比較する(同じ補償でも保険料は会社で変わります)
3と4の具体的なやり方は、こちらで詳しく解説しています。
保険料を安くする方法はこちら 👉 自動車保険料を安くする方法
見直し全体の手順はこちら 👉 自動車保険の見直し完全ガイド
30秒で分かる|車両保険が必要かの判断フロー
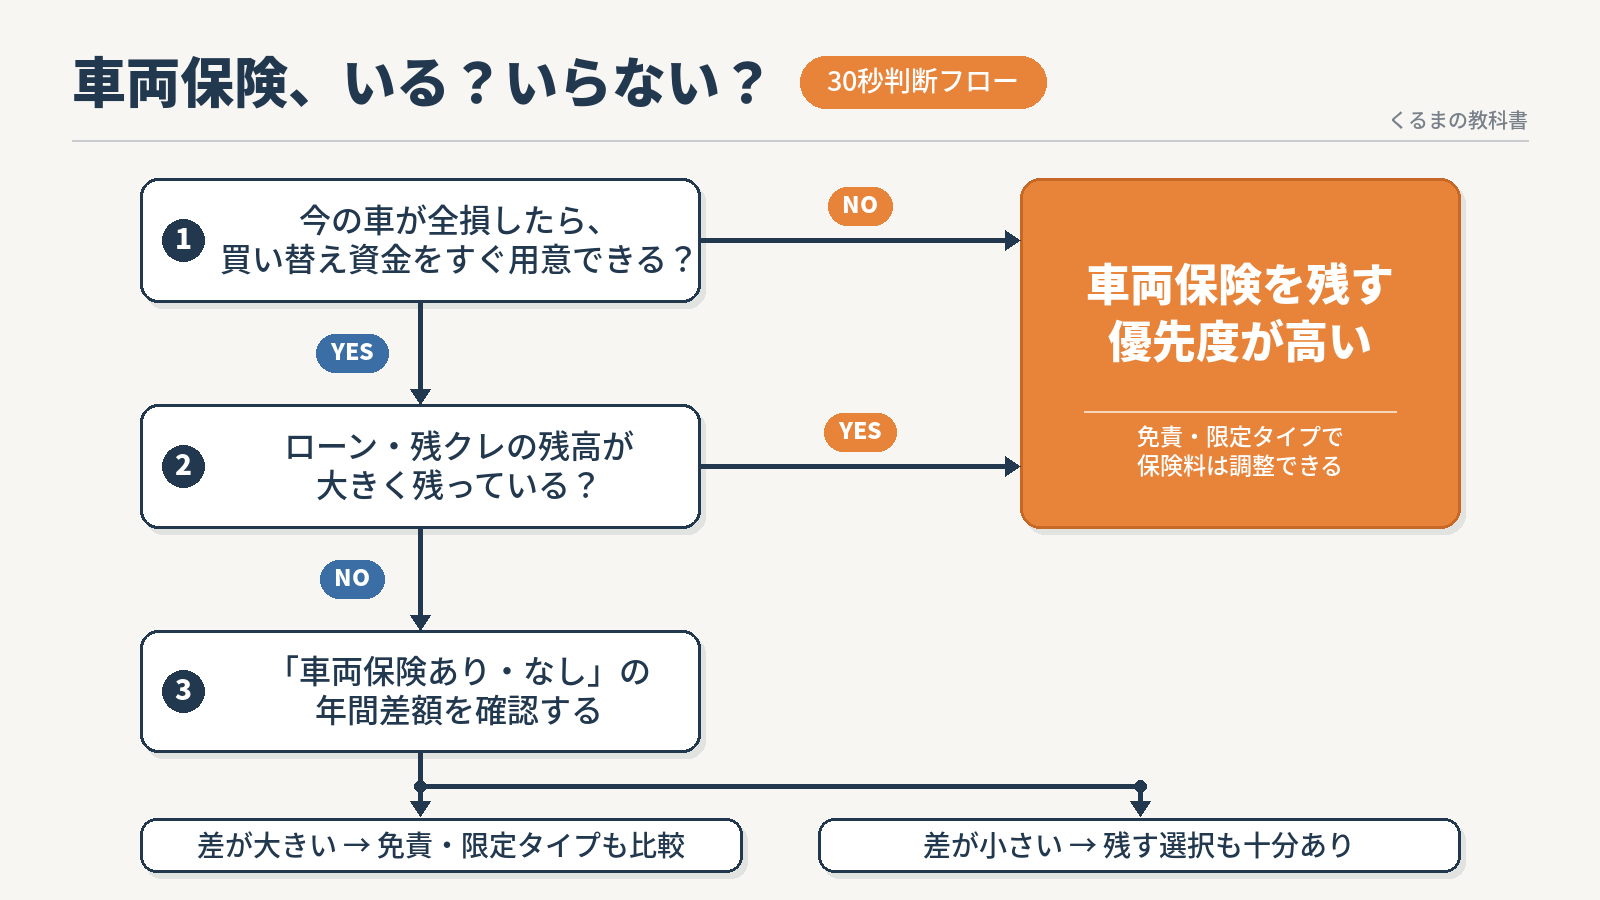
自分の答えを出すには、最後に「あり・なしの保険料差」を数字で確認する必要があります。同じ補償条件で「車両保険あり」と「なし」を比べ、年間いくら違うかを見てください。その差額が、安心のために払える金額かどうかで考えると判断しやすくなります。
車検証・保険証券・運転免許証を手元に用意しておくと、入力がスムーズです。
無料の自動車保険一括見積もりサービス
よくある質問
Q1. 車両保険だけ、契約の途中で外せますか?
契約途中でも、車両保険を外すなど補償内容を変更できる場合があります。ただし、変更できる項目・変更できる時期・返戻または追加となる保険料の計算方法は、保険会社や契約によって異なります。現在の契約先へ確認してください。
Q2. 10年落ちでも車両保険をつけた方がいい人は?
「車がないと生活が回らない」「急な買い替え資金を用意しにくい」「ローンの残債が大きい」のいずれかに当てはまる方です。水害など自然災害のリスクも判断材料の1つになります。満額の一般型でなくても、限定タイプ+免責で「最低限の守り」を残す選択肢があります。
Q3. 全損のとき、新車の値段が戻ってくるのですか?
通常の車両保険では、支払いの上限は契約時に設定した車両保険金額(時価相当)です。新車価格ベースの補償を受けるには車両新価特約などが必要で、付けられる条件・支払われる条件は商品によって異なります。
Q4. ローンが残っている車に、車両保険は必要ですか?
残債が大きいうちは、優先度が高いと考えてください。全損してもローンは残るため、「車を失ったのに支払いは続く」という最も苦しい状態を避けるための保険になります。詳しくは本文の「ローン・残クレが残っている人」の章をどうぞ。
Q5. 車両保険は何年目で外すのが正解ですか?
年数だけの正解はありません。5年・10年という節目は「見直すきっかけ」であって、判断は車両保険金額・買い替え資金・保険料差・免責・補償範囲の5つの軸で行ってください。
まとめ|「つける・つけない」の前に、5つの軸を並べる
- 車両保険は自分の車の損害を守る保険。水災は多くの場合対象、地震は対象外が基本
- 判断軸は5つ:時価/買い替え資金/保険料差/免責/補償範囲
- 新車〜数年は検討の優先度が高い。新価系特約は付けられる期間を確認
- 10年落ちは見直しどき。ただし「年式だけ」で外さない
- ローン・残クレの残債が大きいうちは、優先度がさらに上がる
- 入っていても「使うか」は別判断。等級への影響を確認してから
- 外す前に、免責・限定型・他社比較という中間の選択肢がある
車両保険は、金額の大きさだけに目が行きがちですが、本質は「車が突然使えなくなったとき、家計が立て直せるか」の保険です。5つの軸を並べて、自分の答えを出してください。
今の保険料だけを見ても、判断はできません。複数社で「車両保険あり・なし」を比較し、実際の差額を数字にしてから決めましょう。
車検証・保険証券・運転免許証を手元に用意してから始めてください。
無料の自動車保険一括見積もりサービス
コメント